2021年の旧NISAから約5年 わが家のペースで続けたリアルな記録
2021年、旧NISAの時代から始めた私の積立投資。大きな目標額を決めて一気に入金したわけではなく、家計に無理のない範囲で少しずつ続けてきました。
それから約5年。2026年9月22日時点で、証券口座の資産合計は1,000万円を超え、評価損益もプラスになりました。もちろん、これは今この瞬間の評価額です。相場が下がれば利益が減ることもありますし、将来も同じように増え続ける保証はありません。それでも、途中でやめずに続けてきた時間が数字になったことは、素直にうれしく感じています。
2021年の旧NISAから積立投資をスタート
私が運用を始めたのは2018年です。当時は今の新NISAではなく、旧NISAの制度でした。投資について何でも詳しく理解していたわけではありません。「預金だけではなかなか増えない」「将来のために少しでも準備しておきたい」という気持ちから始めました。
最初から相場の動きを読めたわけでも、安いところで上手に買えたわけでもありません。実際、投資信託の値動きを振り返ると、途中には何度も大きな下落があります。画面が赤字になれば不安になりますし、「このまま積み立てて大丈夫かな」と思ったこともありました。
それでも、私の目的は短期間で利益を出すことではなく、長期保有です。下がったときだけ慌てて売るのではなく、買える金額で淡々と続ける。その積み重ねが今につながったのだと思います。
2026年9月現在の運用結果
| 項目 | 2026年9月22日時点 |
| 資産合計 | 12,691,993円 |
| 評価損益 | +3,864,498円 |
| 損益率 | +43.77% |
評価額から評価損益を単純に差し引くと、元本相当は約882万7,495円になります。約8年間かけて積み立ててきたお金に、約386万円の含み益が加わっている計算です。
ただし、これは利益を確定した金額ではありません。翌日には増えることも減ることもあります。この記事は「この商品を買えば必ず増える」という話ではなく、あくまで私自身が長期で積み立ててきた途中経過です。
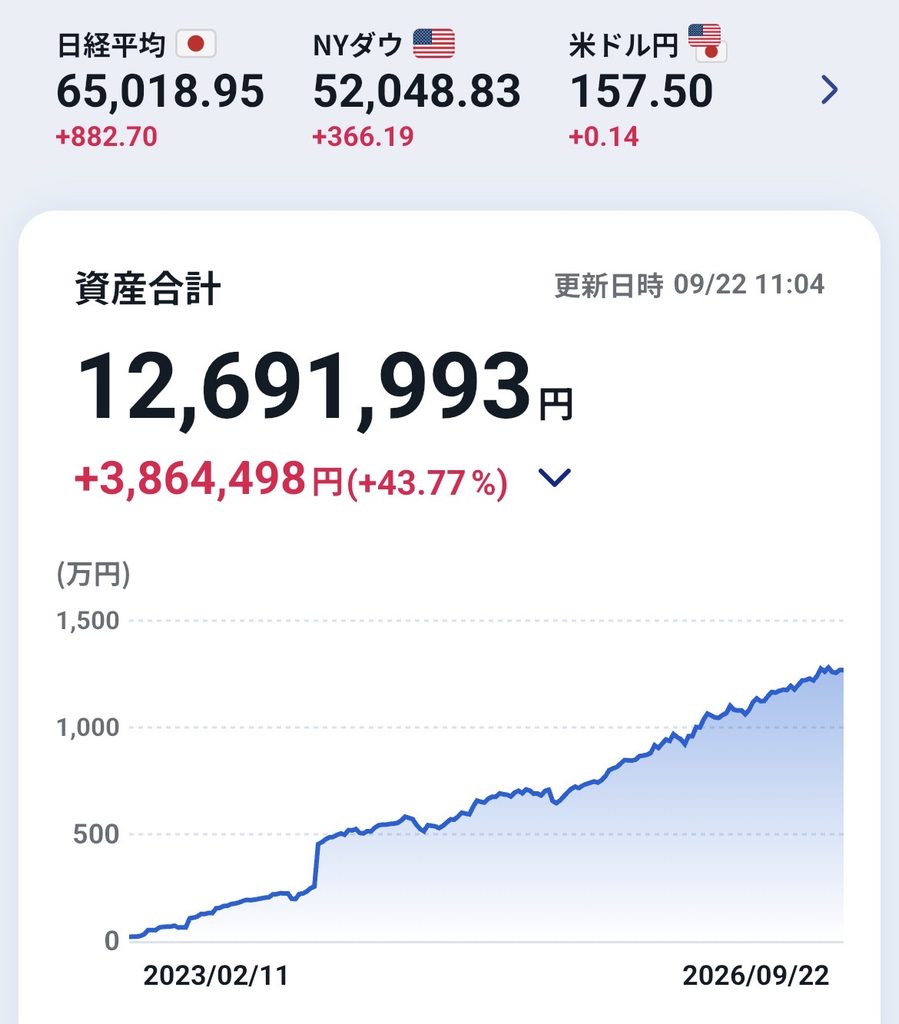
2026年9月22日時点の証券口座画面 資産合計12,691,993円、評価益3,864,498円
積み立てている主な投資信託
現在保有している商品の中には、eMAXIS Slim 全世界株式(オール・カントリー)と、SBI・V・S&P500インデックス・ファンドがあります。どちらもNISAの成長投資枠、つみたて投資枠で保有しています。
eMAXIS Slim 全世界株式(オール・カントリー)は、世界中の株式に幅広く投資できる商品です。ひとつの国や企業だけに集中せず、世界全体の成長を長い目で待ちたい私には分かりやすい選択肢でした。画像では、2018年10月31日ごろの1万円前後から、2026年9月18日には基準価額37,532円まで上昇しています。もちろん、その途中には何度も下落があり、一直線に増えたわけではありません。
SBI・V・S&P500インデックス・ファンドは、米国を代表する企業にまとめて投資する商品です。画像では、2019年9月26日ごろの1万円前後から、2026年9月18日には基準価額40,182円になっています。こちらも大きく下がった時期を挟みながら、長期では上昇してきました。
2つのグラフを見て改めて感じるのは、短期の下落だけを見れば怖くても、長い期間で見ると景色が変わるということです。ただし、過去の上昇が将来の運用成果を約束するものではありません。だからこそ、生活に必要なお金まで投資せず、長く持ち続けられる金額にすることが大切だと思っています。
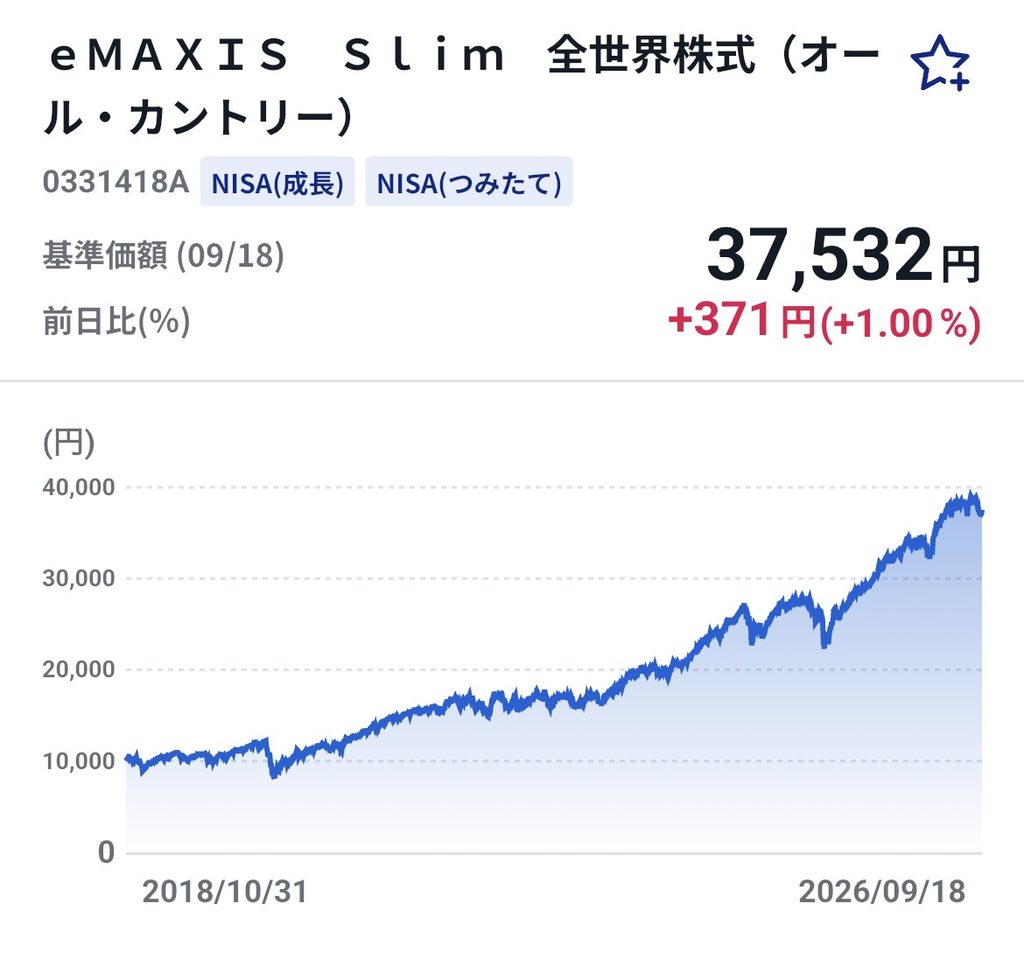
eMAXIS Slim 全世界株式(オルカン)の基準価額推移
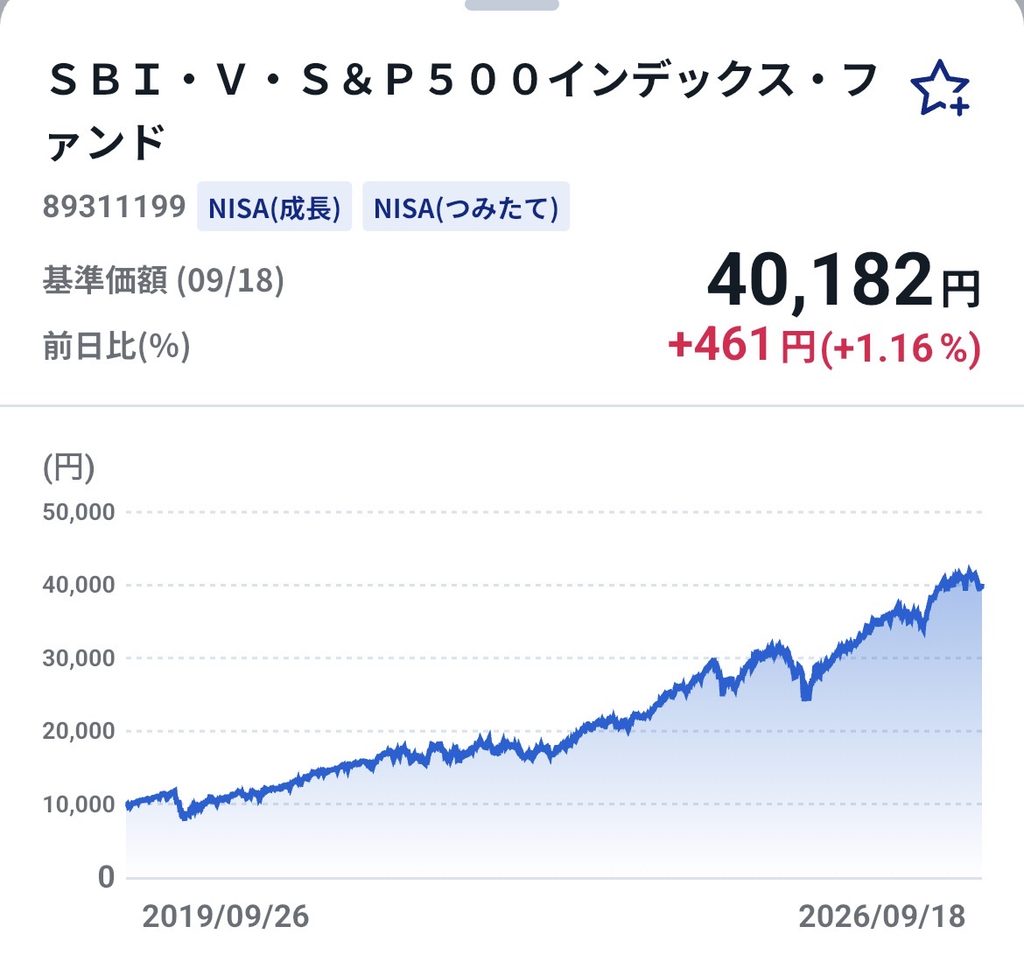
SBI・V・S&P500インデックス・ファンドの基準価額推移
NISA枠を全部埋められなくても続ける
新NISAには大きな非課税投資枠がありますが、私は毎年その枠を全部埋められるとは限りません。SNSなどで「最短で枠を埋める」「年間上限まで投資する」という話を見ると、もっと入金しなければいけないような気持ちになることもあります。
でも、家計も収入も家族構成も人それぞれです。枠を埋めること自体が目的になって、今の生活が苦しくなってしまったら本末転倒です。月によって出費が多いときは無理をせず、余裕があるときに少し多めに入れる。満額に届かなくても、ゼロにせず続ける。それで十分だと思うようになりました。
あと20年続ければ60代です。そのころに相場がどうなっているかは誰にも分かりません。それでも、20年という時間を味方につけて、これからも焦らず積み立てていきたいと思っています。
ちまたで噂のNISA貧乏とは私のことかも⁈
最近、「NISA貧乏」という言葉を目にするようになりました。将来のためにNISAへお金を入れすぎて、今使えるお金が少なくなり、日々の暮らしが窮屈になってしまう状態を表す言葉のようです。
そう聞くと、「それって私のことかな」と少し笑ってしまいます。ただ、私はその言葉ができる前から貧乏性を極めています。幼いころから裕福とは無縁の生活だったので、使える物は最後まで使う、少しでも安い物を探す、無駄遣いを避けるという感覚が身についています。NISAを始めたから急に質素になったわけではなく、良くも悪くも昔からほとんど変わっていません。
私にとって節約は、ただ我慢することではありません。お金を使わずに済んだときの安心感や、残高が少しずつ増えていく嬉しさもあります。「お金の余裕は心の余裕」と言うように、お金は唯一たくさんあって困らない物と思っています。急な出費があっても慌てずに済むこと、選択肢を減らさずにいられること。そして、家族と幸せに暮らせる。それこそ、私がお金を貯めて運用する理由です。
家族まで節約に巻き込まないために
一方で、気をつけなければいけないこともあります。自分が貧乏性だからといって、家族まで必要以上に我慢させてはいけないということです。将来のためにお金を残すことは大切ですが、子どもと出かけられる時間や、家族で経験できることには限りがあります。
投資額を増やすために、お出かけも外食も全部我慢する。欲しい物を何でも諦めさせる。それで口座の数字だけが増えても、私はきっと後悔すると思います。家族との思い出をつくる為のお金は、無駄遣いではありません。今しかできない経験に、きちんとお金を使うことも大事です。
節約と投資が得意な人ほど、「使うこと」に罪悪感を持ちやすいのかもしれません。私も、せっかく増やしたお金が減るのは苦手です。それでも、家族の笑顔や思い出に使ったお金まで、もったいないと思わないようにしたいです。貯める日と使う日の両方があってこそ、無理なく続けられると思います。
これからもコツコツ地味に続けます
2021年から積立投資を続け、2026年9月時点では約1,269万円の資産表示と、約386万円の評価益になりました。振り返ってみると、特別なことをしたというより、やめずに続けてきた結果です。
これから相場が大きく下がり、評価益が減ることもあるでしょう。それでも、他人の入金額や資産額と比べず、わが家のペースを守りながら将来の安心を育て今の暮らしも楽しむ。そのバランスを忘れず、あと20年を目標にコツコツ地味に続けていくつもりです。
この記事も、まだゴールではなく途中経過です。数年後に見返して「あのとき続けていて良かった」と思えるように。そして家族にも「投資のために何もできなかった」と思わせないように。貯める、増やす、そして大切なところでは使う。この3つを、自分らしいペースで続けていきます。
がんばらなくていいんです。
免責事項
本記事は筆者個人の運用記録であり、特定の商品を推奨するものではありません。投資には元本割れの可能性があります。商品や制度の内容を確認し、ご自身の判断と責任で行ってください。
コメント