2027年から、0歳から17歳までの子どももNISAのつみたて投資枠を使えるようになります。子どもの将来に向けて非課税で資産を育てられる、とても良い制度だと思います。
でも、我が家はたぶんやりません。制度が悪いからではありません。自分たち夫婦のNISA枠さえ埋められていないのに、これ以上、毎月の固定出費を増やすのは絶対に無理です。
旧ジュニアNISAを実際に使い、教育資金として用意していた80万円を1年分だけ投資した我が家だからこそ、投資の良さも、家計との付き合い方も分かります。今回は、わが家の運用結果と、新しいこどもNISAを見送る理由を正直に書きます。
我が家が旧ジュニアNISAを始めた理由
我が家が利用したのは、2023年末で新規投資が終了した旧制度のジュニアNISAです。当時は年間80万円まで投資でき、投資から得た利益や分配金が非課税になる仕組みでした。
子どもの教育資金として銀行口座で貯めていた80万円を、そのままジュニアNISA口座へ移しました。毎月少しずつ積み立てたのではなく、利用したのは制度廃止前の1年だけ。その後は、ほとんど触らないまま現在まで保有しています。
購入したのは、eMAXIS Slim 全世界株式 オールカントリーです。いわゆるオルカンで、世界中の株式へまとめて投資できる投資信託です。銘柄を何度も選び直したり、相場を見て売買したりせず、そのまま置いておけたのは、面倒くさがりな私には合っていました。
80万円をそのままにした現在の結果
2026年9月22日時点の画面では、評価額の合計は1,874,167円、評価損益はプラス1,053,704円、損益率はプラス128.42%と表示されています。旧ジュニアNISA分だけを見ると、評価損益はプラス1,045,572円、損益率はプラス130.70%です。
※上記の評価額と評価損益は口座画面に表示された合計です。旧ジュニアNISA分とは集計範囲が異なるため、数字に差があります。
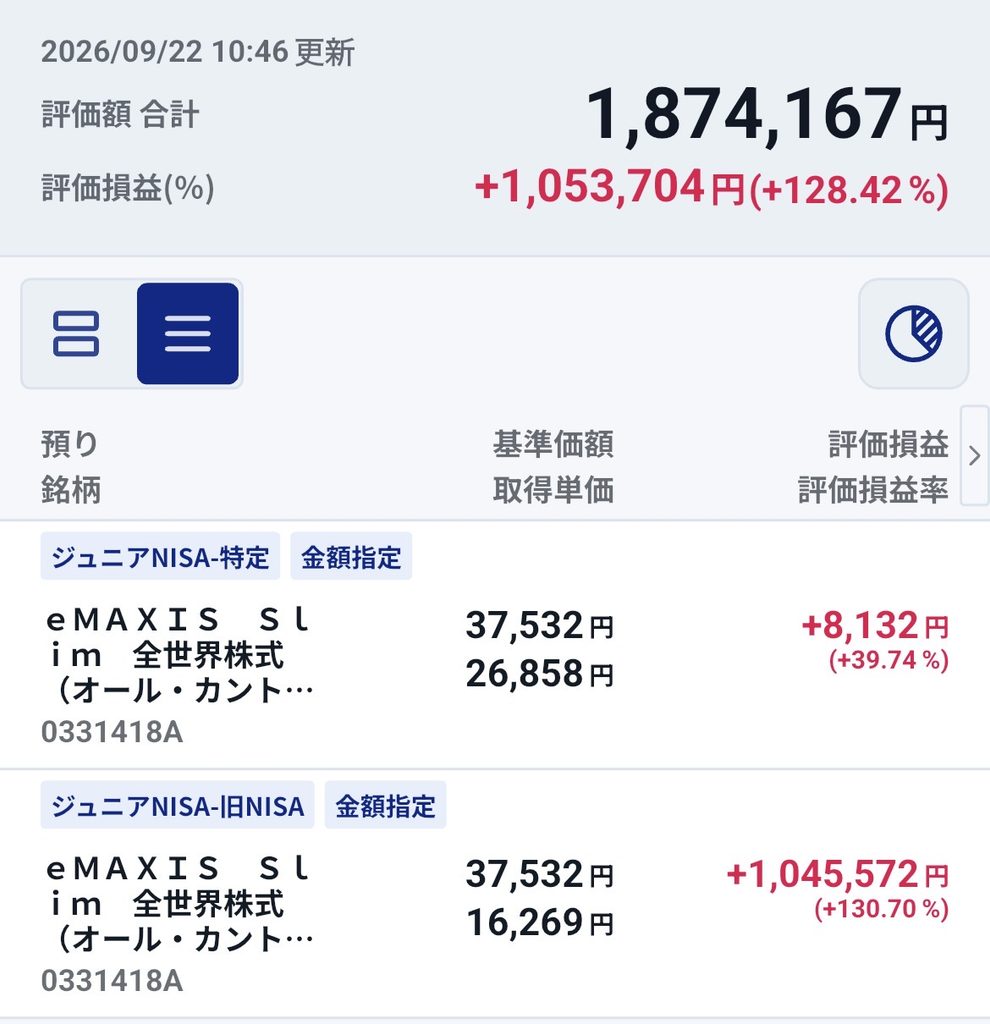
2026年9月22日時点のジュニアNISA口座画面
銀行預金に置いたままなら、この増え方はありませんでした。もちろん、たまたま運用期間中の相場が良かったことも大きく、今後も同じように増えるとは限りません。それでも、一度入れた80万円が時間をかけて育っているのを見ると、長期投資の力を実感します。
だからこそ、新しいこどもNISAを否定するつもりはありません。早く始めて長く保有できる家庭には、かなり魅力のある制度だと思います。
2027年からのこどもNISAの概要
金融庁が公表した2026年度税制改正の内容では、2027年1月からNISAのつみたて投資枠の年齢要件が広がり、0歳から17歳まで利用できる予定です。一般には、こどもNISAや子ども向けNISAと呼ばれています。
| 項目 | 旧ジュニアNISA | 2027年からの制度 |
| 対象年齢 | 0歳から19歳 | 0歳から17歳 |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 制度上の総枠なし | 600万円 |
| 投資商品 | 上場株式や投資信託など | 長期積立に適した一定の投資信託 |
| 払出し | 原則18歳まで制限あり | 一定の要件で12歳以降可能 |
| 18歳以降 | 成人NISAとは別管理 | 成人のつみたて投資枠へ自動移行 |
※旧ジュニアNISAは、2024年以降、年齢にかかわらず非課税で払出しが可能になっています。ただし、払出しには口座内の資産をすべて払い出し、口座を廃止するなどの条件があります。
新制度では年間60万円、非課税で保有できる上限は600万円です。非課税期間は無期限で、18歳になると成人向けのつみたて投資枠へ自動的に移ります。12歳以降は、子どものために使うことや本人の同意など、一定の要件を満たせば払出しもできます。旧制度より使いやすくなった印象です。
それでも我が家がやらない理由
親のNISA枠を使い切れていない
一番大きな理由はこれです。我が家は、夫婦それぞれのNISA枠を毎年満額使えるほど余裕がありません。親の老後資金も十分ではないのに、子どもの口座へ優先してお金を入れるのは、今の我が家には順番が違うと感じます。
子どものために無理をして投資し、毎月の生活費が苦しくなったり、親の老後資金が足りなくなったりしたら本末転倒です。まずは家計を回し、自分たちのNISAをできる範囲で続ける。それで余裕が出たら考えるくらいでいいと思っています。
これ以上の固定出費は増やせない
もちろん、こどもNISAは年間60万円を満額使う必要はありません。家計に合わせて少額から始めることもできます。
それでも、今のわが家には新しく積み立てを始める余裕がないんです(笑)。
こどもNISAと聞くと、毎月きちんと積み立てなければいけない気がします。仮に月1万円でも、1年で12万円。子どもが複数いれば、その分だけ負担は増えます。
食費や光熱費、学校関係のお金、習い事、急な出費。子育て中は予定どおりにいかない支出が次々に出てきます。今の生活を削ってまで投資額を確保するより、余裕のある月に親のNISAへ回す方が、我が家には合っています。
11歳から始めるには少し迷う
我が家の子は11歳です。赤ちゃんの頃から始めるなら、成人まで長い時間を味方につけられます。しかし11歳からだと、大学進学まで約7年。投資期間として短すぎるわけではありませんが、使いたい時期に相場が下がっている可能性もあります。
しかも、大学へ行くかどうかもまだ分かりません。本人がこれから何を選ぶのか分からない段階で、教育資金の多くを投資へ回すより、すぐ使える現金も残しておきたいというのが本音です。
口座の手続きと管理が増える
口座を作るには書類や本人確認が必要で、その後は親が管理します。子どもが18歳になった時の引継ぎも考えなければなりません。制度上は自動移行でも、本人へ投資のことを説明し、口座やパスワードをきちんと渡す必要はあります。
私は、管理する口座が増えるだけでも少し面倒に感じます。制度のお得さだけで始めて、無理に増やさない方がいいと思っています。
どんな家庭なら活用しやすいのか
私がこどもNISAに向いていると思うのは、まず生活防衛資金を確保できていて、親自身の老後資金も準備しながら、さらに子どものためのお金を長期間投資へ回せる家庭です。祖父母からのお祝い金や児童手当の一部など、当面使わないお金を無理のない範囲で運用する方法もあると思います。
特に生まれたばかりの子どもなら、18歳まで長い運用期間があります。毎月5,000円や1万円など、家計に響かない金額から続けるだけでも、時間を味方につけやすくなります。
ただし、投資なので元本保証はありません。教育費のように使う時期が決まっているお金は、全額を投資へ回さず、預金と分けて持つ方が安心です。制度があるから利用するのではなく、その家庭の収入、子どもの年齢、使う時期に合わせて決めればいいと思います。
我が家は資金が貯まったら考えます
旧ジュニアNISAで80万円が大きく育ったので、投資をして良かったとは思っています。あの時、銀行預金から移す決断をした過去の自分には、ありがとうと言いたいです。
それでも、良い制度だから全員が利用しなければいけないわけではありません。投資へ回せるお金がある家庭、長く続けられる家庭には魅力的。一方で、親のNISA枠を埋める余裕もない我が家には、今すぐ必要な制度ではありません。
こどもNISAを活用できる家庭は、実際にはどのくらいあるのでしょうか。教育費や物価の上昇で、毎月の家計を守るだけでも大変な家庭は多いはずです。利用しないからといって、子どもの将来を考えていないわけではありません。預金で備えるのも、親のNISAを優先するのも、その家庭に合った立派な選択です。
我が家は今あるジュニアNISAをこのまま大切に保有し、新しく始まるこどもNISAは見送ります。
でも、もし宝くじが当たったら、その時は改めて考えます。笑
投資についての注意
この記事は我が家の体験と考えをまとめたもので、特定の商品や投資方法を勧めるものではありません。投資信託の価格は上がることも下がることもあり、元本割れする可能性があります。制度や金融機関の取扱いは変更される場合があるため、利用前に金融庁や金融機関の最新情報をご確認ください。
参考資料
金融庁 令和8年度税制改正について 2025年12月
金融庁 令和8年度税制改正の大綱の概要 アクセスFSA 2026年2月号
金融庁 2023年までのNISA
制度情報は2026年9月22日時点。
コメント